Scris de Nic Popescu, Editor
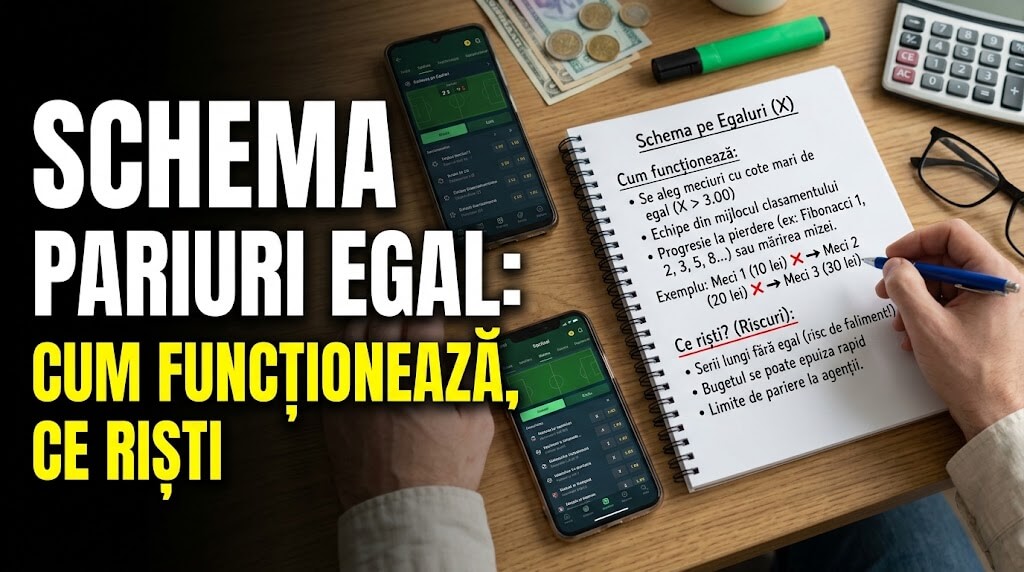
Schema pariuri egal: cum crește miza pe X și cât te poate costa
Schema pariuri egal are o logică foarte simplă pentru o strategie de pariuri sportive: pariezi pe pronosticul X într-un meci, iar dacă pierzi, mărești următoarea miză până când un rezultat de egalitate câștigător următor îți recuperează pierderile.
Trebuie să ai grijă însă că o miză inițială mică poate crește rapid, dacă ai o serie lungă fără rezultat X.
Mai jos vom analiza schema pariuri egal, vom vedea cât și cum crește fiecare miză, de ce este nevoie de un buget tot mai mare în cazul pierderilor repetate și ce e de făcut atunci.
Schema nu este o metodă infailibilă de câștig, ci o strategie de pariere bazată pe un sistem progresiv de mizare.
Ce este, de fapt, schema de pariuri pe egal
Pariurile pe egal din această schemă funcționează în serie crescătoare. Pariezi pe rezultatul X, iar dacă meciul nu se termină egal, mărești miza la următorul pariu. Scopul este ca primul egal câștigător să recupereze banii pierduți până atunci și să lase și un profit stabilit de la început.
Schema poate fi aplicată în două moduri:
Varianta pe o echipă - urmărești aceeași echipă și pariezi X la fiecare meci al ei. Continui seria cu o miză tot mai mare până apare primul X câștigător.
Varianta pe selecție - nu ești legat de o singură echipă. Alegi de fiecare dată un meci pe care îl consideri potrivit pentru egal, dar continui aceeași serie de creștere a mizelor.
Obiectivul este unul singur: următorul rezultat de egalitate câștigător trebuie să recupereze pierderile anterioare și să aducă profit.
Aici este diferența față de un pariu clasic pe X. În schema pe egal, pierderea este mereu dusă pe următoarea miză, iar miza poate crește rapid și-ți aduce presiune pe buget.
Cum calculezi miza la fiecare pas
Hai să vedem de ce o progresie pe egal poate deveni prea apăsătoare pentru bugetul tău de joc.
Exemplu: vrei să ai profit de 10 lei, dar fiecare rezultat X care nu iese îți pune pierderea în cârca pariului următor.
Formula de calcul e următoarea:
Miza pe pariu = (pierderi acumulate până acum + profitul așteptat) ÷ (cotă − 1)
Folosim aceeași cotă teoretică, de 3.00, pentru toate meciurileși presupunem că începem cu o miză de 5 lei.
După cum se vede în tabel, după primul pariu pierdut, ai nevoie de o miză următoare mai mare, de 7,50 lei. Cu fiecare pas, miza este de aproximativ 1,5 ori mai mare decât precedenta.
Pas | Miză (lei) | Pierdere cumulată dacă nu iese egal (lei) | Profit net dacă iese egal (lei) |
1 | 5,00 | 5,00 | 10 |
2 | 7,50 | 12,50 | 10 |
3 | 11,25 | 23,75 | 10 |
4 | 16,88 | 40,63 | 10 |
5 | 25,31 | 65,94 | 10 |
6 | 37,97 | 103,91 | 10 |
7 | 56,95 | 160,86 | 10 |
8 | 85,43 | 246,29 | 10 |
9 | 128,15 | 374,44 | 10 |
10 | 192,22 | 566,66 | 10 |
După cinci meciuri fără egal ai pierdut 65,94 lei. Nu pare mult, dar și profitul eventual e doar de zece lei, nu uita. După opt ratări la rând, suma pierdută ajunge la 246,29 lei. Dacă niciunul dintre primele zece pariuri nu iese, ai pus la bătaie în total 566,66 lei pentru a urmări un profit de doar 10 lei.
În realitate, nici cotele nu rămân mereu la 3.00, pot fi mai mari sau mai mici. Am ales valoarea asta doar pentru ca exemplul să fie ușor de urmărit. De asemenea, nu am inclus impozitul și taxa la depunere, despre care discutăm separat.
Cât de des se termină un meci de fotbal la egal?
Egalul apare destul de des în fotbal, motiv pentru care pariuri pe remize pot părea atractive la prima vedere, pentru că au și cote bune.
În marile campionate europene, proporția remizelor se află de regulă în zona de 25-28%, adică aproximativ un meci din patru. Procentul nu este însă fix, desigur, el poate varia de la un sezon la altul.
Un exemplu concludent este SuperLiga României.
La data de 3 octombrie 2026, în sezonul 2026/27 se jucaseră 79 de meciuri, iar 21 se încheiaseră la egalitate. Rezultă o frecvență a rezultatului X de aproximativ 26,6%, foarte aproape de procentul de „un meci din patru”.
Seria de meciuri fără X - punctul în care se rupe schema
Ce faci atunci când egalul nu apare în schema ta de pariere? O serie fără egal de 5, 8 sau chiar 10 meciuri e foarte posibilă, deși neplăcută.
Să presupunem că un meci are, în medie, 27% șanse să se termine cu rezultat X, ca în exemplul cu Superliga de mai sus.
Meciuri consecutive fără egal | Probabilitate | Pierdere cumulată (la cotă 3.00, țintă de profit 10 lei) |
5 | ≈ 20,7% (1 din 5) | 65,94 lei |
8 | ≈ 8,1% (1 din 12) | 246,29 lei |
10 | ≈ 4,3% (1 din 23) | 566,66 lei |
12 | ≈ 2,3% (1 din 44) | ≈ 1.287 lei |
O serie de 10 meciuri fără X are, în exemplul nostru, o probabilitate de aproximativ 4,3%. Nu pare enorm, dar nici nu vorbim despre ceva imposibil. Seria din exemplul anterior ar transforma seria într-o pierdere de peste 560 de lei, pentru un profit teoretic de numai 10 lei, ceea ce nu sună deloc bine pentru un parior.
Cota la egal și marja casei
O cotă la egal arată ce probabilitate de a ieși câștigător îi atribuie casa acelui rezultat. Calculul se face ușor: împarți cifra 1 la cota pentru egal. De exemplu, cota 3.00 prntru egal dă o probabilitate implicită de 33,3%, iar cota 3.50 corespunde unui procent de 28,6%.
În piața clasică 1X2, casa de pariuri stabilește cotele pentru 1, X și 2 astfel încât totalul probabilităților implicite să depășească, de regulă, 100%. Diferența reprezintă marja de profit a casei inclusă în cote.
Să presupunem acum, doar pentru exemplu, că probabilitatea reală a egalului este 27%:
Cotă la egal | Probabilitate implicită | Valoare așteptată la 100 lei mizați |
3.00 | 33,3% | −19 lei |
3.20 | 31,3% | −13,6 lei |
3.40 | 29,4% | −8,2 lei |
3.50 | 28,6% | −5,5 lei |
În practică, atunci când casa de pariuri îți oferă cota 3.00 pentru un egal într-un campionat cu probabilitate reală de 27% pentru X, pierzi câte 19 lei din 100 de lei mizați.
Schema pe egal vs. Martingale: aceeași logică, alt ritm
Schema egal Martingale și sistemul clasic Martingale încearcă ambele să recupereze pierderile anterioare printr-o miză mai mare la următorul pariu.
Schema Martingale a devenit cunoscută prin folosirea sa la ruleta online gratis, în special pe rezultate cu cote apropiate de 2.00.
Pe scurt, ca o comparație:
Martingale: după o pierdere, miza se dublează. De la 10 lei ajungi la 20, 40, 80, 160 lei.
Schema pe egal: la cota 3.00, miza crește mai lent, cu aproximativ 50% după fiecare pierdere.
Schema Martingale crește miza mai repede: doar câteva pierderi pot duce la o miză următoare foarte mare.
Schema pe egal poate avea serii de pierdere mai lungi: egalurile apar mai rar, așa că, la această schemă, poți pierde mai multe pariuri la rând.
În ambele scheme de pariere, ideea este aceeași. Încerci să obții un profit fix, dar o serie lungă de pariuri necâștigătoare te determină să mizezi sume din ce în ce mai mari.
Criteriu | Martingale | Schema pe egal |
Cote tipice | ~2.00 | ~3.00–3.60 (de regulă) |
Creșterea mizei după pierdere | x2 | ≈ x1,5 la cota 3.00 |
Frecvența pierderilor | ≈ jumătate din pariuri | ≈ trei din patru pariuri |
Ce recuperează un câștig | pierderile + 1 unitate | pierderile + profitul-țintă |
Fibonacci, progresia ternară și egalul la pauză
Schema pe egal apare și în alte tipuri de strategii, construite pentru a evita creșterea abruptă a mizelor. Regulile diferă în funcție de tactica adoptată, dar niciuna nu poate elimina problema unei serii lungi fără X.
Cele mai întâlnite strategii adiționale sunt:
Fibonacci pe egal: miza urmează șirul Fibonacci: 1, 1, 2, 3, 5, 8, 13, 21 și așa mai departe. Dacă unitatea de miză aleasă este 10 lei, mizele devin 10, 10, 20, 30, 50, 80 lei. Creșterea mizei la această schemă este mai lentă decât la schema Martingale.
Progresia ternară: seria de joc este limitată la maximum trei meciuri, ceea ce limitează din start riscul. Dacă egalul nu apare în trei meciuri, serie se oprește și îți asumi pierderea, în loc să continui cu mize tot mai mari. Este o schemă care oprește pierderile mari încă din condițiile inițiale.
Egal la pauză: în loc de X la final, pariezi că scorul va fi egal după prima repriză. Cotele sunt diferite, iar rezultatul de la pauză reprezintă o piață separată de egalul la final, ai cote mai mici în acest caz.
Se vede cu ochiul liber că nici strategia Fibonacci pe egal, nici progresia ternară și nici pariul pe egal la pauză nu pot spune când va apărea următorul X. Nicio schemă de joc nu poate garanta succesul la pariuri.
Lay the draw - pariul împotriva egalului
Lay the draw merge în direcția opusă pariului pe X. În loc să pariezi că meciul se termină egal, pariezi că nu va fi egal la final. Asta înseamnă că mizezi practic pe 1 sau 2, iar rezultatul care te avantajează este dacă una dintre echipe câștigă.
Acest tip de pariu este specific burselor de pariuri, numite și betting exchange, unde utilizatorii pot paria atât pentru, cât și împotriva unui rezultat. Apare însă și un risc diferit: suma pe care o poți pierde depinde de cota la care plasezi pariul.
Costurile pe care calculele de pe forumuri le ignoră
Să zicem că urmărești un profit de 10 lei și calculezi următoarea miză. În realitate, între banii reali depuși și cei retrași apar costuri care pot schimba rezultatul.
Taxa de 2% la depunere: unii operatori o rețin din suma transferată, iar alții, foarte puțini, o suportă. Dintr-o depunere de 100 lei, rămân 98 lei disponibili pentru pariuri.
Impozitul la retragere: pentru jocurile online, impozitul este reținut la fiecare transfer de bani din contul de joc către contul bancar. De exemplu, pentru o retragere de până la 10.000 lei inclusiv, cota de impozit este de 4%. Poți face rapid calculul unei eventuale retrageri cu calculatorul de impozit pe retrageri.
Limite de miză: operatorul poate stabili o miză maximă pentru un eveniment. Dacă strategia ta cere miză de 500 lei, dar limita acceptată este de 300 lei, schema nu mai poate continua conform planului inițial.
Bonusurile au propriile reguli: în perioada de rulaj pot exista, uneori, limite pentru miză sau pentru cotele acceptate. De aceea contează termenii și condițiile bonusurilor înainte să incluzi bani bonus într-o strategie de tipul schema pe pariuri egal.
Cu alte cuvinte, acel profit-țintă de 10 lei, chiar dacă reușești să îl atingi, nu ajunge automat în buzunar. Taxele și limitele de miză îl pot micșora, trebuie să știi că se întâmplă asta.
Reguli de buget care îți limitează pierderea
O strategie pariuri pe egal nu ar trebui să pornească de la întrebarea „cât pot câștiga?”, ci de la una care te arde la bugetul de pariere: „cât sunt dispus să pierd?”. Câteva reguli te ajută să ții riscul sub control:
Folosește o miză fixă, dacă strategia îți permite asta. Pariezi aceeași sumă de fiecare dată, indiferent dacă pariul anterior a fost câștigător sau pierdut. Ai astfel predictibilitate în joc, știi mereu care e miza și cât îți mai rămâne din buget. Această regulă nu se poate însă folosi la strategia cu pariuri pe egal.
Separă banii pentru pariuri de cei pentru traiul zilnic. Stabilește un buget lunar format doar din bani pentru distracții, strict separat de bugetul de trai al tău sau al familiei tale.
Fixează un prag de oprire a pierderilor. Hotărăște înainte de primul pariu care e limita la care oprești miza de pariere pentru că ai acumulat prea multe pierderi. Dacă ai stabilit strict suma limită de pierdere la 100 de lei, te oprești când ajungi la acel prag, nu îl muți la 150 lei.
Notează fiecare pariu. Miza, cota și rezultatul îți arată clar cât ai câștigat sau pierdut în realitate.Un astfel de jurnal de pariuri îți pune în față cât ai pierdut sau ai câștigat și te ajută să fii mai responsabil.
Verifică operatorul. Regula de bază este să folosești întotdeauna doar case de pariuri licențiate ONJN.
Licența acestora merită și trebuie să fie controlată înainte să depui bani. Avem separat un ghid despre cum verifici licența unui operator, inclusiv toți pașii necesari pentru a face asta.
Aceste reguli pot limita pierderile, dar nu transformă pariurile într-o sursă sigură de profit și nu elimină marja de profit a casei.
Când urmărirea egalului devine urmărirea pierderilor
„Mai încerc o dată și recuperez tot” este exact gândul care poate transforma schema pe egal în urmărirea pierderilor, în jocul la recuperare.
Atunci când nu mai respecți bugetul stabilit și continui să mărești miza doar pentru a recupera banii pierduți ești condus de emoții, iar rațiunea trece în plan secund.
Semnalele de alarmă pot fi destul de simple:
depui din nou după ce ai atins limita stabilită,
mărești mizele peste cât îți permiți,
continui să joci fiindcă simți că egalul „trebuie să vină”.
Nu uita că pariurile sunt permise doar persoanelor de minimum 18 ani. Poți folosi limite de depunere și, dacă jocul nu mai rămâne sub controlul tău, autoexcluderea.
Pagina noastră despre joc responsabil explică mai detaliat aceste instrumente. Pentru sprijin specializat poți apela și la site-ul jocresponsabil.ro